Klaimee: Чат-бот авиакомпании наврал пассажиру
 Алексей Черняк31 июля 2026 · Выпуск №337
Бизнес за полтора года посадил ИИ-агентов на живые операции. Они отвечают клиентам, оформляют возвраты, выставляют счета, звонят должникам, лезут в CRM и в биллинг. По цифре, которой оперируют сами страховщики этого риска, агентов в том или ином виде гоняют уже 80% компаний из Fortune 500. А на первый же простой вопрос никто внятно не ответил: кто платит, когда агент ошибся.
Ответ, вообще-то, уже есть, и он неприятный. Канадский трибунал разобрал дело, где чат-бот авиакомпании наврал пассажиру про льготный тариф. Air Canada защищалась изобретательно: мол, чат-бот это отдельная сущность, отвечающая за свои действия сама. Трибунал ответил, что неважно, пришла информация со статичной страницы или из чат-бота, сайт ваш, значит и ответ ваш. Заплатили $650.88. Сумма анекдотическая, прецедент нет. Дальше пошло по нарастающей: число зафиксированных ИИ-инцидентов выросло на 2500% с 2012 года, а исков, связанных с ИИ, за 2024-2025 годы прибавилось на 137%.
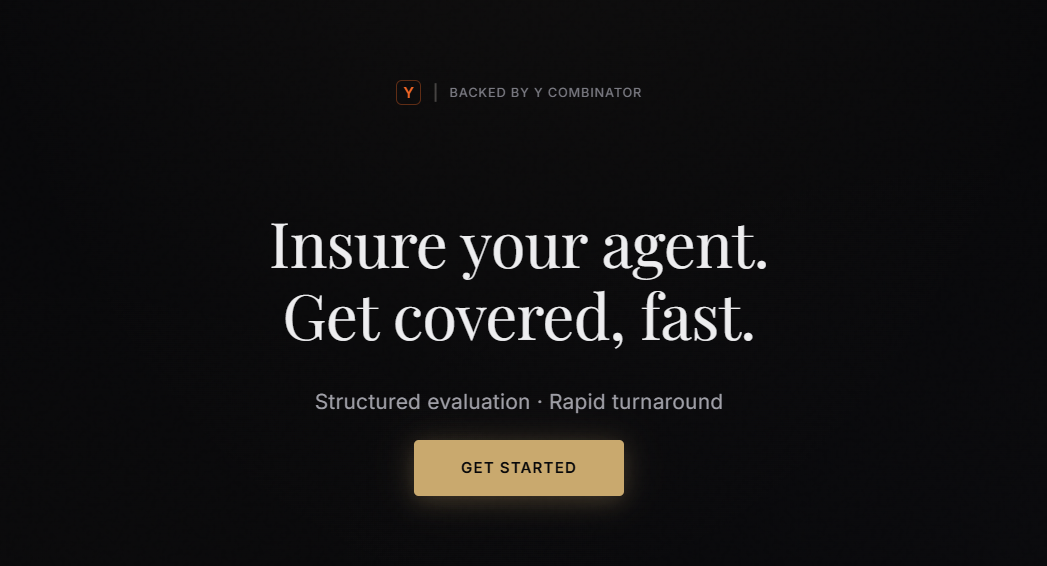
Под эту дыру Klaimee привлекла $5.5M 22 июля, совокупно около $6M. Компанию основали в марте 2026-го, то есть ей четыре месяца, и она вышла из весеннего набора Y Combinator. Основательница до этого пять лет строила страховые продукты в SafetyWing и доводила компанию от агента до собственного носителя риска. Человек, который страховал кочующих фрилансеров, теперь страхует кочующих агентов.
Что продают
Не полис как таковой, а связку из трёх вещей. Сначала агента прогоняют через оценку: около 30 вопросов по управлению рисками и больше сотни поведенческих проб, где ему подсовывают инъекции в промпт, пробуют сломать ограничения, ловят дрейф решений и утечку данных. Дальше оценка по восьми измерениям, буквами от A до F, как в школе. И только потом сверху навешивается гарантия и страховка, причём цена премии привязана к тому, какую букву агент получил.
Ключевая продающая фраза у них на сайте простая: ваша нынешняя страховка агента не покрывает. И это правда, обычные полисы писались под детерминированный софт и утечки данных, а не под сущность, которая принимает решения сама.
Почему сейчас
Потому что страховка перестаёт быть расходом и становится условием сделки. Крупный закупщик не подпишет договор с вендором агента, если в тендерной папке нет бумаги о том, кто отвечает деньгами. Именно поэтому Klaimee продаёт не «покрытие», а пакет документов для отдела закупок. Регулятор давит с той же стороны: и в ЕС, и в США ответственность за автономные решения двигают на того, кто агента развернул.
Рынок пока крошечный, но растёт неприлично быстро: Deloitte насчитывает $4.8B годовых премий по ИИ-рискам к 2032 году при росте порядка 80% в год. Считай, из ничего в размер средней европейской страховой компании за семь лет.
Петля роста
Требование полиса расползается по отрасли так же, как чек-лист безопасности расползся по SaaS десять лет назад: один закупщик спросил, остальные подхватили. А каждый прогнанный агент оставляет след: как ломался, где посыпался, во что обошлось. Через год такой статистики появляется то, чего сегодня нет ни у кого: реальная таблица частоты и тяжести ИИ-убытков.
Вот только сегодня её нет. И это главная возможность. Страховать риск без актуарной статистики означает, что ты гадаешь: ставишь премию с потолка, а первый крупный убыток съедает годовой сбор целиком.
Кто еще делает подобное
Комната уже не пустая, и соседи по ней взрослые.
- AIUC самый прямой двойник: собственный стандарт AIUC-1, аудит через аккредитованного аудитора и страховка сверху. В клиентах называет ElevenLabs и Intercom. Идёт ровно тем же путём, но раньше и громче.
- Armilla продаёт верификацию плюс гарантию работы модели и действует как уполномоченный агент Lloyd's, за спиной синдикат перестраховщиков. Ёмкость несравнимая.
- Testudo заходит с другого конца: покрытие без длинных аудитов, тоже через Lloyd's, целится в средний бизнес США.
- Relm держит линейку полисов под галлюцинации и ошибки моделей: страховщик старой школы, дописавший раздел.
- Vouch страхует 800 с лишним ИИ-стартапов и продаёт им расширения к обычным полисам. Дистрибуция есть, сертификации нет.
Klaimee отличается тем, что сертификат и полис у неё одна кнопка, а не два поставщика, и что премия напрямую привязана к результату состязательного теста. Но добавлю неприятное: Munich Re через aiSure уже даёт до $15M покрытия на гарантию работы ИИ. Перестраховщики этот рынок могут просто забрать себе, когда наберут данных. Молодой команде тогда останется роль тестовой лаборатории при чужом балансе.
Как это ляжет на Россию
Ложится удивительно вовремя. Проект закона Минцифры впервые разводит разработчика, оператора, владельца сервиса и пользователя и вводит ответственность соразмерно степени вины, запуск планируется на 1 сентября 2027 года. Параллельно появляются четыре категории риска и обязательная сертификация высокорисковых систем через ФСТЭК и ФСБ. То есть государство само создаёт спрос.
Продукта под это нет. Комплексного страхования ИИ-рисков в России не существует, запросы страховщики начали получать только с 2025 года, при этом 69% предпринимателей готовы такие риски страховать, а 71% крупных компаний уже используют генеративный ИИ. Первую ласточку выпустил Сбер: СберСтрахование оформила годовой полис гражданской ответственности владельцу человекоподобного робота «Грин». Один робот. Начало положено.
Заходить надо с сертификации. Полис требует лицензии, резервов и партнёра-страховщика, а независимый стресс-тест агента с отчётом для тендерного комитета не требует ничего, кроме компетенции. Продавать интеграторам и вендорам голосовых ботов, которые лезут в банки, телеком и госзаказ. Ценник за прогон одного агента реалистичен в диапазоне 300-800 тысяч ₽, это дешевле одного разбора инцидента с юристами и дешевле квартала работы штатного безопасника. Дальше договариваешься с одним страховщиком, что твоя оценка влияет на его тариф, и петля замкнулась.
Кто торгует не защитой, а линейкой
Сейчас кажется, что дефицит на этом рынке в тех, кто умеет писать полисы. Ошибка. Дефицит в цифрах.
Спрос на покрытие растёт быстрее, чем ёмкость тех, кто готов принять риск, а принимать риск без таблицы частоты убытков не станет ни один нормальный андеррайтер. Munich Re не потому опасен, что у него больше денег, а потому что у него больше наблюдений. Значит, подорожает не человеческий труд и не страховка, а сама возможность сказать «я знаю, как часто эти агенты ломаются и на какую сумму».
Отсюда бизнес, в который можно войти без лицензии и без резервов: независимый реестр инцидентов ИИ-агентов. Вы собираете с интеграторов и вендоров обезличенные разборы сбоев (что сломалось, во что обошлось, как закрыли) в обмен на бесплатный доступ к базе. Через год у вас единственная в стране таблица частоты и тяжести, и покупают её уже не вендоры, а страховщики, которым надо посчитать тариф, и юристы, которым нужна практика. Подписка для страховых и брокеров 1.2-2.5 млн ₽ в год, это в их бюджетах строчка отраслевой аналитики. Плюс разовая экспертиза по конкретному инциденту 150-400 тысяч ₽. Вы монетизируете не защиту от риска, а его измерение.
Откройте свой договор с клиентом и найдите место, где написано, кто отвечает за решение, принятое без человека. Скорее всего, не найдёте. Вот с этой пустой строчки и начинается рынок.
Первоисточник: klaimee.ai
Весь выпуск №337
10 идей- 01Klaimee$5.5M
- 02Scape
- 03Trooly.AI
- 04Название скрытоPROРотшильд возил котировки голубями и брал за фору
- 05Название скрытоPROСредняя компания перезванивает по заявке через 47 часов
- 06Название скрытоPROВитрина для блогеров не взлетела, потому что блогер не платит за софт
- 07Название скрытоPROМастер видит в приложении «$24 в месяц» и не видит $156, которые платформа снимает с его стрижек
- 08Название скрытоPROМедовый месяц покупают один раз и очень нервно, и это лучший клиент на свете
- 09Название скрытоPROК терапевту в США теперь месяц очереди, а приём длится 18 минут
- 10Название скрытоPROВрач двигает датчиком УЗИ, находясь в пятистах километрах от пациента
Смотрите также подборки
Рассылка Tweekly
Такие идеи — каждую пятницу
10 бизнес-идей с цифрами и первоисточниками. 30 000+ предпринимателей уже читают. Бесплатно.