Good2Know: Историю любой машины собирают из всех баз в один профиль
 Алексей Черняк26 июня 2026 · Выпуск №332
Раньше историю машины знал только продавец. Теперь её знает алгоритм.
Перекупщик смотрит на седан 2017 года: пробег 80 тысяч, кузов как новый, цена приятная. На осмотре всё чисто. А через месяц всплывает, что машина была в трёх ДТП и до сих пор в залоге у банка.
Покупатель уехал. Банк остался. Перекупщик платит.
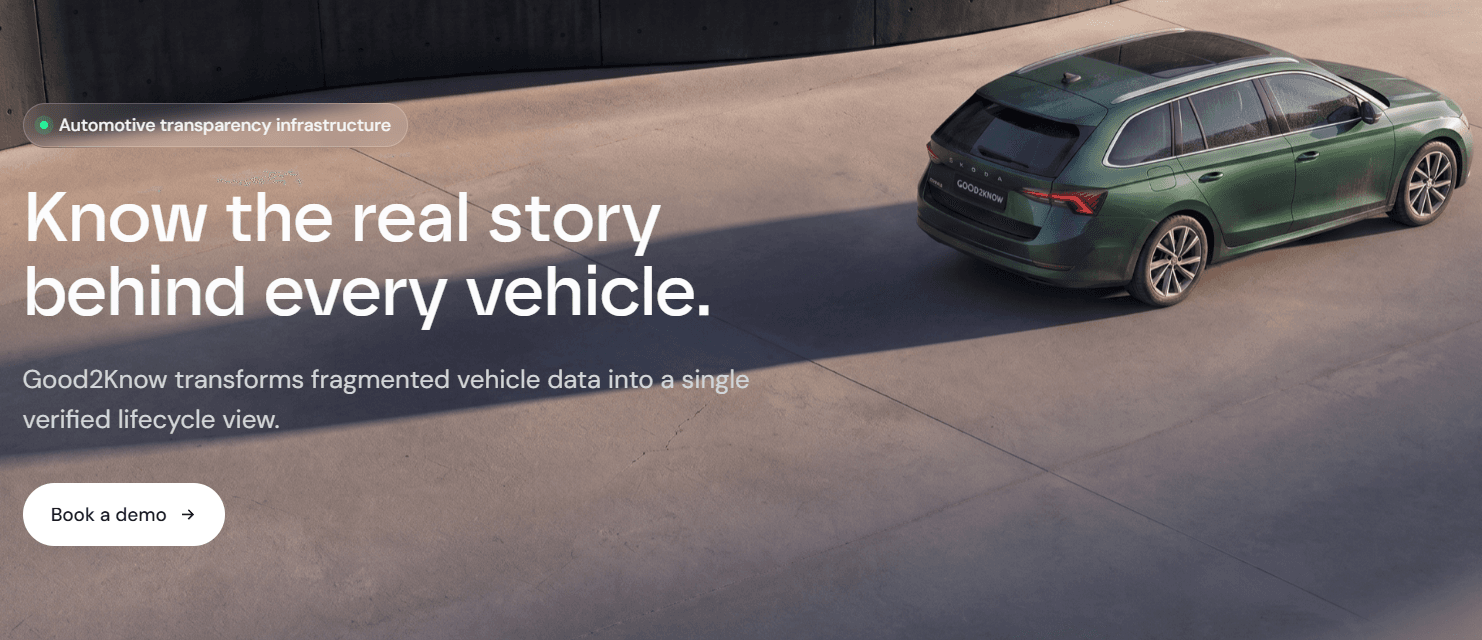
Так миллионы раз в год. Продавец знает про авто всё, покупатель почти ничего, и вся индустрия построена ровно на этом разрыве в знаниях. Good2Know подняли $1.15M на ранней стадии, чтобы решить эту проблему: собрать историю любой машины из всех разрозненных баз в один чистый профиль и отдавать его по API.
В чем тренд?
Оценка авто переезжает A→B: от ручной проверки к единому графу истории через API. Раньше дилер сам звонил в реестры, дёргал страховщиков, листал сервисные книжки. Теперь это один запрос.
Эта задача более актуальна не для физлиц, а для бизнеса: дилеры, маркетплейсы б/у, страховщики, авто-финансирование. Им нужен не красивый отчёт для человека, а структурированные данные прямо внутрь систем ценообразования и скоринга рисков.
Почему стало можно именно сейчас: AI наконец научился нормализовать грязные данные из десятков несовместимых источников. Это и была главная боль, данные есть везде, но в разных форматах и с дырами.
Сам продукт делает скучную, но дорогую работу. Платформа подключается к реестрам, страховщикам, центрам техосмотра, сервисным историям, производителям.
На входе хаос из разных таблиц, на выходе чистый «профиль жизненного цикла» машины: сводит записи об одном авто, чистит дубли, достраивает пропуски, проставляет уверенность по каждому факту. Грубо говоря, превращает мусор в JSON. Клиент не видит процесс, он видит готовый ответ: вот пробег, вот ДТП, вот залоги, вот комплектация.
Как защитить проект от копирования?
Сила тут не в коде. API конкурент скопирует за квартал, а пять лет накопленных интеграций не скопирует никак.
Тут работает петля на данных: каждый новый источник делает профиль полнее, полный профиль притягивает следующего клиента, новый клиент часто приносит свой кусок данных (история сделок, отчёты об осмотрах, а так бывает). Дилер платит за API, заводит туда свои данные, профиль обогащается, следующему клиенту продукт ценнее при той же цене. По разным оценкам в этой нише выручка по подписке держится на удержании выше 90 процентов, потому что отвалиться от инфраструктуры дороже, чем платить.
Настоящий ров при этом в эксклюзивных контрактах с реестрами и страховщиками: кто первым подписал источник, тот и держит дверь.
Аналогов уже много
Carfax, эталон жанра, доступ к 35+ млрд записей, но граф заточен под Северную Америку и в Европе/СНГ буксует. carVertical, отчёт по VIN с блокчейном поверх, работает в 20+ странах, но целит в физлиц, а не в API для бизнеса. Автотека от Авито агрегирует ГИБДД, ФНС, приставов плюс уникальную историю объявлений, в РФ почти монополист, но заперта внутри экосистемы Авито. Автокод тянет ГИБДД, РСА, банки и отдаёт отчёт за пару минут, но это продукт для конечного покупателя, а не инфраструктура.
Сигнал второго порядка интереснее самого продукта. Если оценка б/у уходит в API, следом туда уйдёт ценообразование: маркетплейс перестанет показывать одну цену продавца и начнёт показывать «справедливый коридор» по истории. А за ценой подтянутся страховка и кредит, которые считаются от того же профиля. Кто держит данные, тот в итоге держит и цену.
Что можно сделать
Рынок огромный. В 2025 году в России купили 6,2 млн подержанных легковых машин, исторический рекорд. Больше 60% сделок приходится на авто старше десяти лет, то есть с богатой и мутной историей. Три площадки (Авто.ру, Авито, Дром) держат основную массу объявлений.
В лоб на Автотеку идти бессмысленно, поэтому план узкий. Сначала B2B-API для автокредитования и страховщиков, не для физлиц: чек 30-80 тысяч рублей в месяц за интеграцию плюс плата за запрос, аудитория, это банки с автокредитами, лизинг, КАСКО-андеррайтеры.
Потом один эксклюзивный источник, которого нет у крупных: данные дилерских сервисных станций или аукционов утиля, вот это и есть будущий ров. Канал, прямые продажи в 50-100 финансовых организаций. При среднем чеке 50 тысяч рублей и 20 клиентах это миллион рублей в месяц, разработка окупается за год-полтора. Не единорог, но крепкий бизнес.
В чём антитренд
Если данные станут идеально прозрачными, исчезнет сама премия за информацию, и часть рынка вернётся к ручной проверке: доверять одной базе страшнее, чем своему глазу.
Это как раз про рынок лимонов Акерлофа, который начался именно с подержанных авто. Парадокс в том, что когда асимметрия исчезает, исчезает и заработок на её закрытии. Перекупщики, которые сегодня платят за профиль, завтра вернутся к личному осмотру и связям на сервисе, если API начнёт врать хоть в 5 процентах случаев. Доверие тут хрупкое, как лобовое стекло.
Итого — только узкая вертикаль. На физлицах задавит Автотека, а вот B2B-API для кредиторов и страховщиков с эксклюзивным источником данных вытащить вполне реально.
Первоисточник: techsavvy.media/en/ai-uncovers-hidden-car-problems-and-attracts-a-million-dollar-investment-for-european-expansion
Весь выпуск №332
10 идей- 01Good2Know$1.15M
- 02Devplan
- 03Vibefam
- 04Название скрытоPROВузам продают страховку от обесценивания диплома: тренируют то, что AI пока не умеет
- 05Название скрытоPROНезависимый API гифок и стикеров, который ещё и платит
- 06Название скрытоPROAI ищет дальнобойщику выгодный груз и режет ему издержки
- 07Название скрытоPROДата-центры предлагают вынести на орбиту, к Солнцу и космическому холоду
- 08Название скрытоPROКорпоративное здоровье в одном приложении
- 09Название скрытоPROЦифровой мост между стоматологом и зуботехнической лабораторией через сканеры и AI-перевод
- 10Название скрытоPROСдай старое прямо на онлайн-кассе и получи скидку на новое
Смотрите также подборки
Рассылка Tweekly
Такие идеи — каждую пятницу
10 бизнес-идей с цифрами и первоисточниками. 30 000+ предпринимателей уже читают. Бесплатно.