Dwelly: Покупает британские агентства по сдаче жилья целиком
 Алексей Черняк7 августа 2026 · Выпуск №338
Двадцать лет венчур обходил стороной всё, где люди работают руками. Фонду нужна валовая маржа под 80% процентов и рост 300% в год. А обычный бизнес с зарплатами и слесарем даёт 10% маржу и рост 5%.
Но времена изменились, кругом кризис и падение (кроме ИИ и еще пары областей). А во время падения, меньше всего проседает именно офлайн-бизнес, в то время как онлайн дешевеет гораздо быстрее (так же как и растет в хорошие времена).
Вот аргумент гендиректора General Catalyst: софт, купленный по пятнадцати выручкам, при сжатии мультипликатора до трёх стоит дешевле, чем за него заплатили. А ремонт протекающего крана дешевле не станет никогда.
Британская аренда недвижимости подходит идеально: 20 000 агентств, 5.5 млн съёмных квартир, больше $130B платы и около $13B комиссий в год.
Что они на самом деле купили
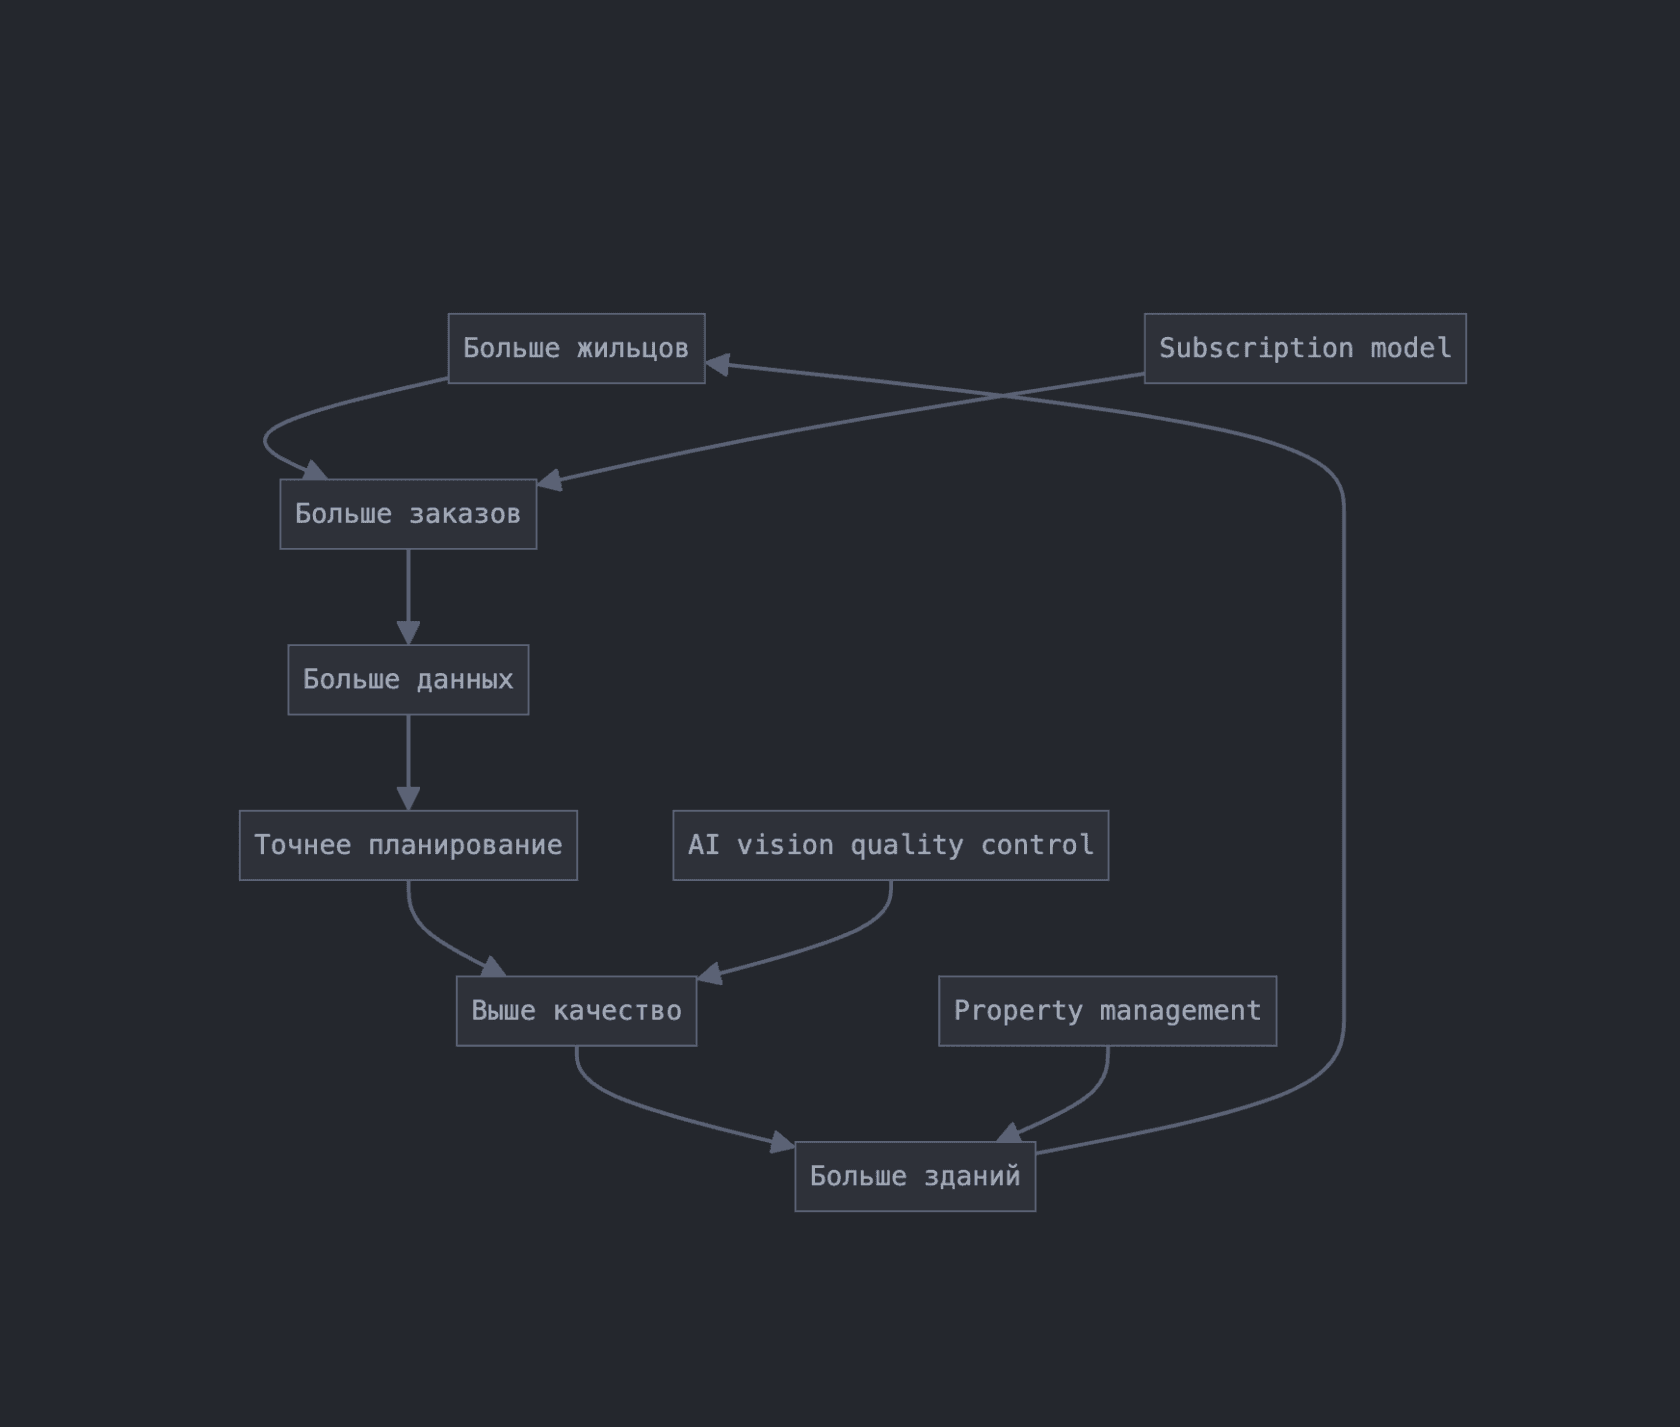
Dwelly скупает независимые агентства по сдаче жилья, оставляет вывеску и людей, а внутрь ставит свою операционку: платежи, ремонты, комплаенс, переписку с жильцом. Мысль основателя в лоб: продав агентству лицензию, получаешь 1.5-2% его прибыли, владея агентством, получаешь все 100%. Всё равно что купить виноградник целиком, потому что за штопор платят копейки.
В деньгах важна не сумма, а состав. В конце июля объявлено $170M: $95M эквити под лидерством EQT Growth плюс кредитная линия на $75M от Trinity Capital. В феврале была та же конструкция: $93M, эквити вёл General Catalyst, вторая половина снова долг Trinity. То есть из $263M за год половина это заём на выкупы. Под управлением 15 000 объектов, арендная база около $465M, агент ведёт 300+ квартир вместо сотни, но цифры дала сама компания, аудитора там не стояло.
Где может сломаться
Смотрим на соседа. Foxtons за 2025 год: выручка $229M, операционная прибыль $29.5M, маржа 12.9%, 32 000 договоров аренды (в источниках фунты, пересчёт мой). А теперь неприятное: на 5 августа биржа оценивает Foxtons в $152M. Меньше двух третей годовой выручки.
Считай, рынок платит за агентство аренды 0.66 выручки, а Dwelly подняла за год больше, чем стоит вся компания с вдвое большим портфелем. Ставка на одном допущении: ИИ поднимет маржу с тринадцати процентов до софтверных сорока. Не на треть, а втрое. Иначе инвестор купил сервисный бизнес по цене софта, а выходить будет по мультипликатору сервиса.
Второй риск в долге. Кредит под арендную базу нормален, пока агентства встраиваются по штуке в неделю. Тормознёт интеграция, и проценты капают по тем, кто работает по-старому.
Механика роста
Мотор не технологический, а демографический. На витрине не «мы вас купим», а выход и преемственность: кэш сразу, вывеска остаётся. Дешевле всего покупать у того, кому больше некому продать. Это знает любой скупщик антиквариата у наследников.
Дальше каждое агентство садится на уже написанную операционку, а сверху навешивается настоящая маржа: гарантия аренды, юрзащита, финансирование, подрядчики.
Похожие проекты
- Lomond: 72 000 объектов, 150+ офисов, 70+ поглощений. Впятеро крупнее, но издержки растут вместе с портфелем.
- Leaders Romans Group под Platinum Equity: 210 офисов, 62 000 объектов. Масштаб есть, а перестраивать процессы под выход через пять лет незачем.
- Goodlord: 3 500 агентств, минус 80% администрирования. Охват без выкупов, но это ровно та модель на 1.5-2%.
- Doorstead из США: в начале 2025 свернул гарантию аренды, ей пользовались меньше 2% собственников. Экономика честная, масштаб детский.
Российская проекция
Тут модель ломается об одну деталь. Комиссия нашего риелтора это 50-100% месячной ставки разово. Британец получает процент каждый месяц годами, наш берёт один раз и исчезает. Покупая российское агентство, покупаешь не поток, а список контактов.
Повторяемая выручка живёт в доверительном управлении, ставка около 10% от платежа. Медианная аренда в Москве в первом полугодии 2026 это 90 тыс. ₽, то есть 9 000 ₽ с квартиры в месяц. Компания на 300 московских квартир делает грязными 32 млн ₽ в год, а чистыми, если приложить к ней ту же тринадцатипроцентную маржу, что показывает Foxtons, около 4 млн ₽. Уходит такая за три-четыре прибыли, то есть 12-16 млн ₽.
За пределами Москвы ставки вдвое-втрое ниже, а значит и комиссия с квартиры не 9 000 ₽, а три-четыре тысячи. Скупать регионы по московской арифметике нельзя: там нужен либо вдвое больший портфель на то же количество людей, либо вообще другой продукт. Место при этом не пустое, у Colife 3 100+ объектов, а Яндекс Аренда и Циан сидят сверху, но операцией не владеют, они витрина.
Первоисточник: dwelly.group
Весь выпуск №338
10 идей- 01Zenity
- 02Freehand
- 03Dwelly$95M
- 04Название скрытоPROПокупает выбранную клиентом квартиру и сдаёт её ему же с зафиксированной ценой выкупа через пять
- 05Название скрытоPROСобирает весь бумажный слой сделки: финмодель в Excel по допущениям самой фирмы, подбор сопоставимых объектов
- 06Название скрытоPROСчитает по всей команде, сколько кода написал человек
- 07Название скрытоPROУ рабочего в телефоне смены рядом с домом и отметка
- 08Название скрытоPROПрослойка между хранилищем и агентами: читает не только схему базы
- 09Название скрытоPROУчили не на «гладко против шершаво»
- 10Название скрытоPROСнял игру на айфон, залил, через пару часов получил протокол: кто сколько набрал
Смотрите также подборки
Рассылка Tweekly
Такие идеи — каждую пятницу
10 бизнес-идей с цифрами и первоисточниками. 30 000+ предпринимателей уже читают. Бесплатно.