JustAI: Уволил отдел маркетинга, нанял четырёх ботов
 Алексей Черняк3 июля 2026 · Выпуск №333
Есть работа, которую в маркетинге не любит никто. Маркетолог третий час собирает ветку триггерных писем. Открыл, но не купил, ждём два дня, шлём одно. Не открыл, шлём другое. Бросил корзину, шлём третье со скидкой.
К вечеру дерево сценариев не влезает в экран. А наутро приходит менеджер и просит «добавить ещё один сегмент».
Вот эта ручная сборка бесконечных «если, то» и есть боль. Не творчество, а работа стрелочника на сортировочной станции.
JustAI подняли $17M на ранней стадии, чтобы посадить за этот пульт не человека, а ИИ.
Раунд возглавил венчурный фонд, но интереснее ангелы. Среди них технический директор HubSpot, операторы из Anthropic, Chime и Notion, а команда прошла через Y Combinator и индийский Peak XV. Запомните этот список, он тут единственный настоящий актив.
Что внутри
Не «ещё один рассыльщик», а четыре агента, которые делят между собой работу целого отдела. Один режет аудиторию на сегменты, второй пишет сообщения, третий решает, кому и что слать, четвёртый считает результат и учит первых трёх.
Крутится это на обучении с подкреплением: система сама перебирает варианты и оставляет то, что приносит деньги. Считай, вместо таблицы A/B тестов у тебя сотрудник, который тестирует всё и никогда не спит.
Основательница до этого десять лет растила аудиторию в Twitter и Pinterest. Человек знает, где в этой кухне пригорает.
Двигатель
Цифры бодрые. За год выручка по подписке выросла в пять раз, а продукт повлиял больше чем на $100M клиентской выручки. В клиентах называют Coursera, чей маркетолог честно признаётся: «раньше на это нужна была команда разработчиков, сама бы я не сделала».
Механика липкая. Чем дольше ИИ крутит твои рассылки, тем лучше знает твою базу. Отписался, купил, вернулся, всё идёт в модель.
Красиво. Пока не задашь один вопрос.
Что мешает скопировать
А ничего особо не мешает. И это, собственно, главная проблема.
Продукт стоит на чужих данных: база у клиента, каналы у платформы рассылок, модель у OpenAI. Уникального своего актива в коробке я не вижу. Klaviyo и Braze прикрутят таких же агентов за квартал, потому что данные-то уже лежат у них.
Кого держать в поле зрения
Klaviyo. Лидер lifecycle для интернет-магазинов, публичная, сотни тысяч брендов и огромная дистрибуция.
Braze. Зрелая платформа для крупного B2C, AI-функции уже на борту.
Customer.io. Любимец продуктовых команд, сам недавно перевалил за $100M годовой выручки.
Проще говоря, JustAI влезает в комнату, где мебель давно расставлена и все места заняты.
Дальше по цепочке
Если «агент, который сам ведёт клиента» окажется рабочей штукой, его не купят отдельно. Его встроят внутрь Klaviyo и Braze строчкой в прайсе. Отдельный продукт тогда схлопывается в фичу. А фичу не продают за $17M, её отдают даром, лишь бы удержать основную подписку.
Как повторить у нас
Российский рынок CRM за 2025 год дорос до 44,1 млрд рублей, плюс 25% за год. Рынок маркетинговых услуг шире, около 230 млрд рублей. Игроки сильные: Mindbox с десятками миллиардов писем в год, Sendsay, Carrot quest. И все они уже сами прикручивают AI-сценарии.
Отдельный «русский JustAI» строить не надо, окно закрыто. Если всё-таки чешется, то только так: не запускать самостоятельный продукт, а идти фичей внутрь Mindbox или Sendsay, где уже лежат база и каналы. И искать данные, которыми не владеет рассыльщик: офлайн-покупки, чеки, CRM отдела продаж. Нет своего источника данных, нет и рва. А продавать при этом не «ИИ», а срезанные часы маркетолога, потому что покупают тишину, а не модную аббревиатуру.
Куда едут деньги в маркетинге
Коротко про сам тренд, дальше он ещё развернётся. Деньги уходят от ручной настройки кампаний к ИИ, который сам ведёт клиента. Двигают это интернет-магазины и подписки с большой базой и маленькой командой, а везёт всё LLM поверх данных о поведении.
Подтверждающий сигнал есть, раунд на $17M. А вот опережающего почти нет: трафик сайта у JustAI мизерный, внимания рынок пока не подвёз. Значит, мы не на старте золотой лихорадки, а скорее на выжженном поле.
Антитренд: письмо от живого человека
Маятник качнётся обратно, от обезличенного авто-письма к живому человеку. Тут работает эффект Баумоля: пока всё вокруг автоматизируется и дешевеет, ручной человеческий труд дорожает именно потому, что его не автоматизировали. Когда каждый бренд завалит тебя идеально выверенными агентными рассылками, ценность приобретёт ровно обратное. Живое письмо от живого человека, который помнит, как тебя зовут.
Сет Годин про это писал ещё двадцать лет назад: разрешение и внимание дороже охвата. Private banking, бренды с личным менеджером, дорогой b2b вернут живого CRM-маркетолога и будут продавать «вам пишет человек, а не бот» как привилегию.
4. Caplight. Данные и биржа для акций непубличных компаний ($16M)
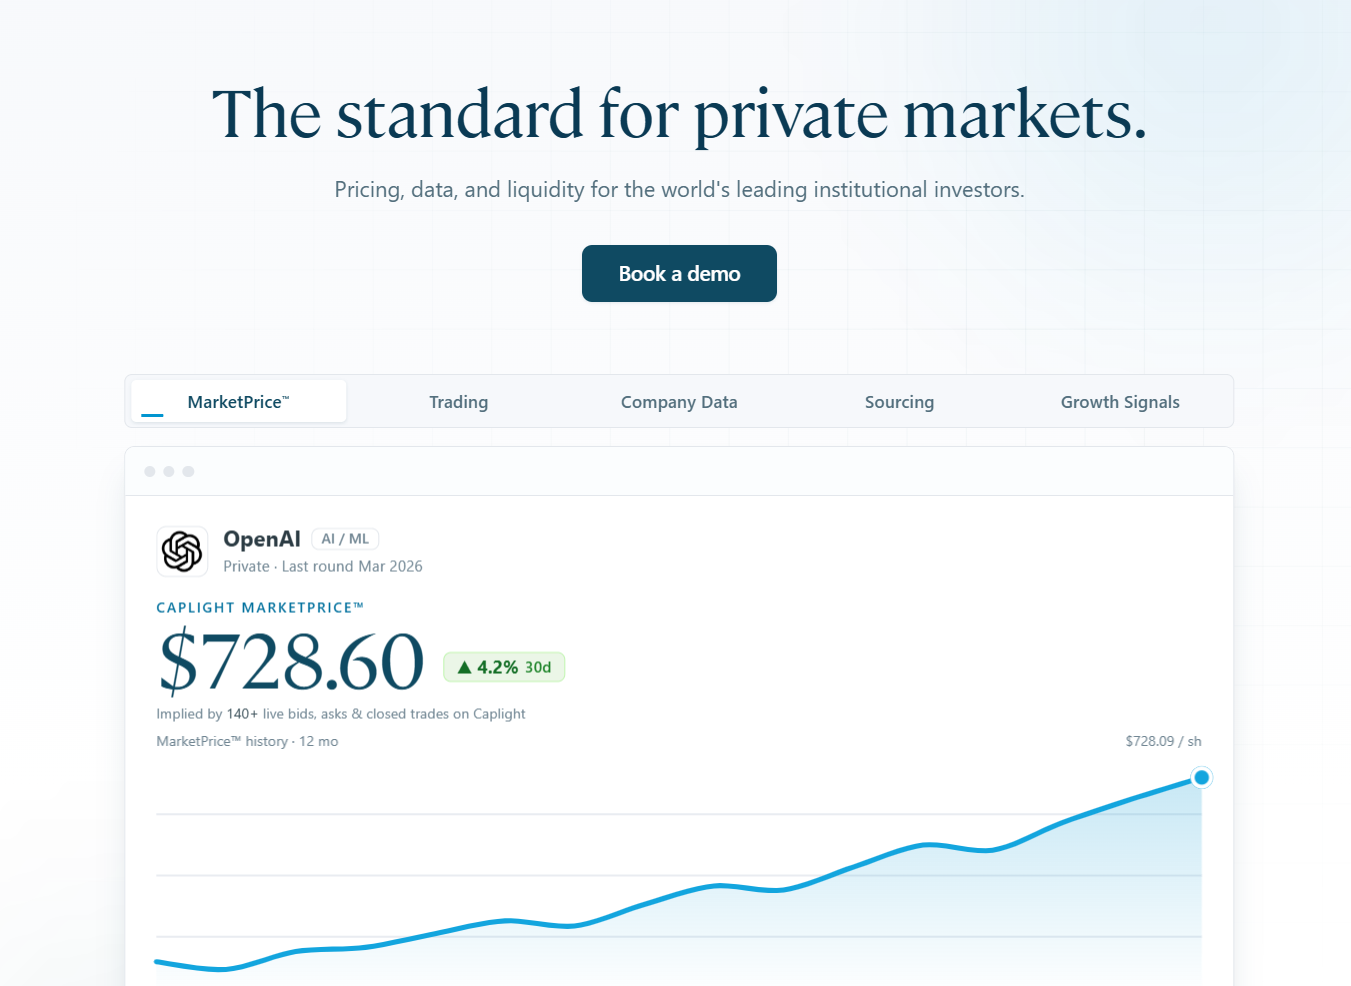
Представьте: вы шесть лет пахали в компании, которую в прессе зовут единорогом. На руках пакет опционов, на бумаге это квартира в хорошем районе. А теперь попробуйте это продать.
Цена «по слухам из чата». Покупателя ищете через знакомых знакомых. Сделка тянется месяцами, юристы жуют документы, и всё это время вас грызёт один вопрос: не продешевили ли вы вдвое.
Покупатели-то есть. Не хватает другого: цены, которой можно верить, и места, где сделка закрывается за дни, а не за кварталы.
Caplight подняли $16M на ранней стадии, чтобы это место построить.
Что внутри
Caplight сшивает две вещи, которые раньше жили порознь: данные и саму торговлю. С одной стороны, 100 тысяч профилей компаний и инвесторов, $4T данных по раундам и $300B+ собственных данных по вторичке. С другой, живой поток заявок на $5B+ интереса на покупку и продажу ежедневно.
Куда переезжают деньги
Из кулуарной сделки вслепую на площадку с реальными ценами и живым стаканом заявок. Раньше вторичка по акциям непубличной компании была разговором двух людей, которые оба не знают справедливой цены (и оба это скрывают). Теперь появляется слой данных, где видно, почём бумаги уходят на самом деле.
Сигнал уже виден: по собственным данным Caplight, объём вторичных сделок вырос больше чем на 50% за год. А деньгами это подтвердили институты: в раунд зашли BlackRock и UBS. Тяжёлая традиционная финансовая машина полезла в частные вторички, а значит, это уже не гики. Куда дорога может развернуться обратно, разберу в конце.
Главный продукт тут это цена. MarketPrice считает справедливую котировку по непубличной бумаге примерно так же, как Bloomberg показывает её по публичной. А уже поверх цены живёт сама сделка.
Что разгоняет
Маховик раскручивает сам себя. Больше продавцов дают лучшую цену покупателям, лучшая цена приводит новых покупателей, те ускоряют матчинг, и на запах ликвидности подтягиваются новые продавцы. Ликвидность липнет к ликвидности.
Топливо для роста внешнее. Компании сидят частными по десять лет, венчур за три года утроился в класс активов на $12T+, а инфраструктура за ним не поспевает. Деньги заперты, и всем, кто внутри, нужна форточка.
Где ров
Двусторонняя сеть плюс данные. Каждая закрытая сделка это ещё одна точка в базе цен, а чем точнее у тебя цена, тем охотнее к тебе идут и продавцы, и покупатели. Конкуренту мало собрать такой же сайт. Ему надо заново накопить историю сделок, а её не купишь, её только наторговываешь годами.
Соседи
Forge Global. Крупнейший вторичный рынок, Schwab забрал его за $660M, но акцент там на брокеридж, а не на данные.
EquityZen. Маркетплейс доступа к пре-IPO бумагам, ушёл под Morgan Stanley, силён в рознице, слабее в реал-тайм аналитике.
Nasdaq Private Market. Инфраструктура организованных выкупов от самой биржи, но это про процесс сделки, а не про котировку каждой бумаги.
Место Caplight ровно в стыке: не столько «сведём покупателя с продавцом», сколько «покажем всем честную цену и станем её стандартом».
Второй ход
Если вторичная торговля частными акциями станет обыденной, стирается граница между «частной» и «публичной» компанией. Зачем вообще выходить на IPO с его отчётностью и надзором, если ликвидность для сотрудников и ранних инвесторов и так есть? IPO из обряда посвящения превращается в опциональную формальность. А регулятор, который защищал розничного инвестора именно через порог публичности, остаётся сторожить пустой периметр.
Как повторить у нас
Сразу честно про потолок. Отдельного правового режима pre-IPO как у Caplight в России просто нет: вторичка по акциям непубличных АО живёт на внебирже и на инвестплатформах из реестра ЦБ. Чистый клон Caplight как открытой биржи упрётся в это первым же движением.
Рынок к тому же крошечный и молодой: весь краудфинансинг в РФ за 2024 год составил 54,2 млрд рублей, но на краудинвестинг (доли в компаниях) пришлось лишь 12,1 млрд. Это около $150M. Для сравнения, у Caplight 30-дневный оборот $610M. Разные вселенные.
Поэтому копировать надо не биржу, а узкую форму. Идея простая: заходишь оператором во внутрикорпоративный выкуп опционов. Крупная техкомпания раз в год выкупает часть опционов у сотрудников по согласованной цене, а ты организуешь и обслуживаешь эту процедуру. Не открытый рынок, а закрытая разовая история внутри одной компании.
Самое ценное тут не сама операция, а то, что от неё остаётся: данные о ценах. Прошёл через несколько компаний, и у тебя копится то, чего нет ни у кого, реальная база котировок российской непубличной техотрасли. Вот на этом фундаменте когда-нибудь и можно разворачиваться в подобие площадки. Но только когда наберётся ликвидность и появится регуляторная ясность, а не раньше. В лоб биржу тут не построить, и биться в эту стену бессмысленно.
В чём антитренд
Есть и обратное движение: от прозрачной биржи назад к сделке за закрытой дверью. И толкают туда не отстающие, а самые сильные игроки.
Причина в информационной асимметрии. Прозрачная цена выгодна тому, кто знает меньше, то есть сотруднику с горстью опционов. Крупному фонду и инсайдеру она невыгодна: их сила ровно в том, что они знают про компанию больше рынка. Светить объём и цену для них значит отдавать преимущество.
Поэтому чем прозрачнее становится розничная вторичка, тем охотнее киты уходят в приватную сделку. Условный партнёр фонда и финдиректор единорога всё так же созвонятся напрямую и договорятся о крупном пакете без всякого стакана. Витрина остаётся для всех, реальные объёмы уходят своим.
5. Warp. Payroll и кадры, которые ведут себя сами ($60M)
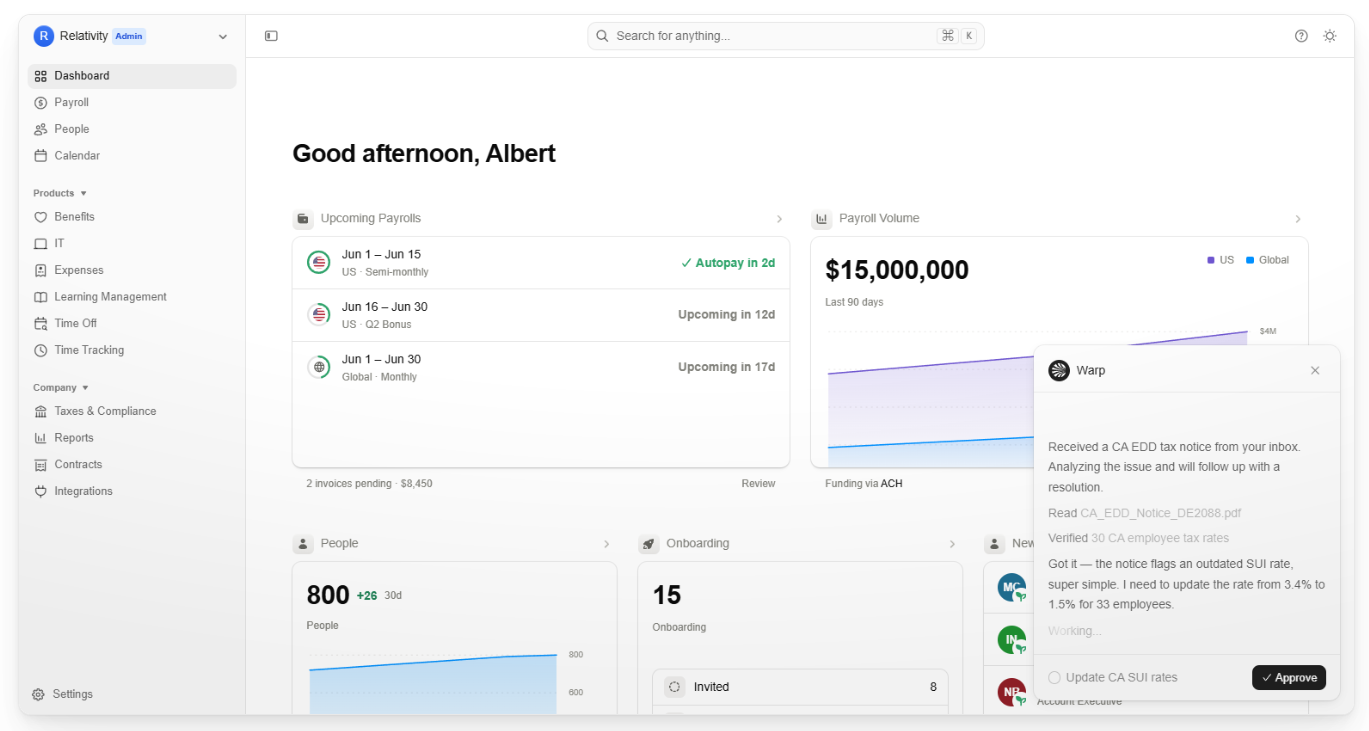
Вырастить компанию до полусотни человек, чтобы потом половину недели тратить не на продукт, а на возню с расчёткой, налоговыми уведомлениями и оформлением новичков, это отдельный жанр самонаказания.
Картинка знакомая. Основатель растёт быстрее, чем успевает нанять кадровика. HR ещё нет, а бумажки уже есть: тут регистрация в очередном штате, там уведомление из налоговой, здесь надо завести человеку доступы и посчитать больничный. И всё это делает тот, чей час стоит дороже всего.
Считай сам. Час основателя условно 5 тысяч рублей. Кадровая рутина съедает часов десять в неделю, это 200 тысяч в месяц, зарытые в бумажки вместо клиентов.
Warp подняли $60M, раунд возглавил профильный венчурный фонд, совокупно с прошлыми деньгами около $85M (предыдущие $25M собрали раньше).
Куда едут деньги и внимание
Кадровое администрирование уходит от ручного HR и десятка разрозненных сервисов к единому слою, который сам регистрирует налоговые аккаунты и гасит уведомления. И тут интересно, куда именно целится Warp: не в новичков, а прямо в ADP, Rippling и Workday. То есть заходит в уже разогретую и, что важнее, денежную категорию. А деньги подтверждают аппетит: $60M в кармане и заявка прогнать через себя $2B выплат за год. Внимание и капитал тут смотрят в одну сторону, это редкость.
Что внутри
Warp это payroll, льготы, комплаенс и даже выдача рабочих ноутбуков в одном месте. Расчётка проходит за секунды по всем 50 штатам, а софтверные агенты сами подают отчётность и разбирают налоговые уведомления, без человека в цепочке.
Не «ещё один дашборд для кадровика». Скорее кадровик, которого не нужно нанимать, пока ты маленький.
Откуда тяга
Компания удвоила годовую выручку за квартал и утверждает, что средний клиент растёт впятеро быстрее сверстников при десятой доле обычных кадровых расходов. К таким цифрам я отношусь как к питчу. Но даже если поделить на два, история про экономию времени основателя честная.
Штат в Нью-Йорке гонят с 50 до 200 человек за год. Аудитория тут не корпорации, а быстрые AI-стартапы, которым некогда возиться с кадрами.
Чем защищён
Стоимость переключения. Один раз завёл в систему выплаты, историю налогов и данные сотрудников, и уйти уже страшно: это как переносить бухгалтерию посреди отчётного периода. Ров средний, но липкий. Технологию скопируют, накопленную кадровую историю компании нет.
С кем толкается
Rippling. Всё в одном флаконе, огромный охват и бюджет, главный тяжеловес.
Gusto. Простая расчётка для малого бизнеса, низкий порог входа.
Deel. Глобальный найм и подрядчики по всему миру.
Justworks. Берёт кадровку и льготы на себя целиком.
Workday. Тяжёлый энтерпрайс с легаси, ровно тот динозавр, под которого Warp себя и подаёт.
Что будет дальше
Если кадровый админ уедет в автопилот, ценность HR не исчезнет, а сместится. Оформить человека сможет робот, а вот удержать, разрулить конфликт и собрать культуру не сможет. Деньги в профессии перетекут от тех, кто заполняет формы, к тем, кто работает с людьми. Скучное подешевеет, человеческое подорожает.
Как применить в РФ
Российский рынок HR-tech в первом полугодии 2025 вырос на 12% до 40,6 млрд рублей, а именно кадровый электронный документооборот прибавил около 37%. Сегмент живой.
Честно скажу сразу: лобовой клон Warp у нас обречён. Расчётку и кадры под Трудовой кодекс намертво держат 1С, Контур и СБИС, и переключать с них никто не будет. Стоимость переключения здесь играет против новичка, а не за него.
Но зазор есть, и признать его надо. Локальные системы сильны в комплаенсе и слабы в скорости и живом сценарии для маленькой компании на 5-15 человек, которой 1С великовата, а Excel уже мал.
Так что я бы не воевал с 1С, а надстроился поверх: узкий «кадровый автопилот» для микрокоманд, синхронный с 1С и Контуром. И продавал бы не «HRM» (кому оно надо), а освобождённое время основателя, тот самый час по 5 тысяч рублей. Не единорог, конечно. Но живой бизнес в нише, куда гиганты не полезут.
Антитренд
Обратная дорога ведёт не к человеку, а к бандлу. От узкого payroll-автопилота рынок качнётся назад к платформе «всё в одном». Эффект масштаба: чем крупнее игрок, тем дешевле ему обходится каждый клиент, и тем легче он раздаёт расчётку почти даром, зарабатывая на соседних модулях.
Rippling и Workday уже держат кадры, льготы, устройства и доступы в одном контуре. Как только Warp докажет, что автопилот работает, гигант добавит ту же функцию строчкой в свой прайс и отдаст её бесплатно внутри подписки. Стартапу, который оброс пятью разными сервисами, проще купить один пакет, чем сшивать зоопарк. Узкий инструмент тогда либо продаётся гиганту, либо растворяется в его бандле.
Первоисточник: getjust.ai
Весь выпуск №333
10 идей- 01CompanAIn
- 02Valence AI
- 03JustAI$17M
- 04Название скрытоPROBloomberg для акций, которые на бирже не купишь
- 05Название скрытоPROКадровик, которого не нужно нанимать
- 06Название скрытоPROЗаказы из почты сами заезжают в 1
- 07Название скрытоPROРезюме умерло, покажи навык на видео
- 08Название скрытоPROДиспетчер-алгоритм для бригады сантехников
- 09Название скрытоPROОдин чат вместо десяти на ремонте
- 10Название скрытоPROГоняет голосового бота через тысячу звонков, пока он не в эфире
Смотрите также подборки
Рассылка Tweekly
Такие идеи — каждую пятницу
10 бизнес-идей с цифрами и первоисточниками. 30 000+ предпринимателей уже читают. Бесплатно.